Domain revenuemax.de kaufen?
Wir ziehen mit dem Projekt
revenuemax.de um.
Sind Sie am Kauf der Domain
revenuemax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain revenuemax.de kaufen?
Was ist die Vertragssumme des BHW Bausparvertrags?
Die Vertragssumme eines BHW Bausparvertrags kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Sparziel, der Höhe der monatlichen Einzahlungen und der Laufzeit des Vertrags. Es gibt keine feste Vertragssumme, sondern individuell angepasste Verträge. **
Wo steht die Bank in der Bilanz?
Die Bank steht in der Bilanz in der Aktivseite unter dem Posten "liquide Mittel". Dort werden alle Zahlungsmittel wie Bargeld, Sichteinlagen und kurzfristige Wertpapiere aufgeführt. Die Bank fungiert somit als Vermögenswert des Unternehmens. Durch die Angabe der Bank in der Bilanz erhält man einen Überblick über die liquiditätsrelevanten Vermögenswerte des Unternehmens. Es ist wichtig, die Bankposition regelmäßig zu überprüfen und zu verwalten, um sicherzustellen, dass ausreichend liquide Mittel für den Geschäftsbetrieb vorhanden sind. **

Ähnliche Suchbegriffe für BHW Bank
Top-Angebote
Produkte zum Begriff BHW Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist der Umsatz einer Bank?
Der Umsatz einer Bank bezieht sich auf die Gesamteinnahmen, die sie durch ihre verschiedenen Geschäftstätigkeiten erzielt. Dazu gehören Zinseinnahmen aus Krediten, Provisionen aus Finanzdienstleistungen, Einnahmen aus dem Handel mit Wertpapieren und anderen Finanzinstrumenten sowie Gebühren für verschiedene Bankdienstleistungen. Der Umsatz einer Bank ist ein wichtiger Indikator für ihre finanzielle Leistungsfähigkeit und Wettbewerbsfähigkeit in der Branche. Er kann auch Aufschluss darüber geben, wie erfolgreich eine Bank darin ist, Kunden zu gewinnen und zu halten sowie neue Geschäftsmöglichkeiten zu erschließen. Letztendlich trägt der Umsatz einer Bank dazu bei, ihre Rentabilität und langfristige Stabilität zu bestimmen. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Top-Angebote
Produkte zum Begriff BHW Bank:
-
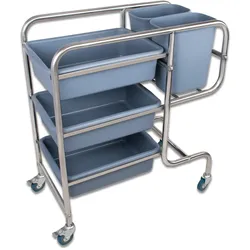
Beeketal Servierwagen Transportwagen Reinigungswagen BHW-5Beeketal Servierwagen Transportwagen Reinigungswagen BHW-5: Technische Daten: Ausstattung: 5 Behälter (s. Beschreibung) Abmessung (Inkl. Rädern): ca. 770 x 465 x 895 mm Ausführung Gestell: Rundrohrgestell Gewicht Netto: ca. 10 kg VERSANDHINWEIS: Das Modell BHW-5 wird per DHL als Sperrgut versendet. Sendungen die per Sperrgut versendet werden können in der Regel eine etwas längere Lieferzeit (ca. 2-5 Tage) aufweisen. Wir bitten um Ihr Verständnis. Artikelbeschreibung: Reinigungswagen 3 Behälter ca. 445 x 325 x 140 mm 2 Behälter ca. 270 x 180 x 295 mm Edelstahl Ausführung, Härte 201 Rostfrei Verschiedene Ausführungen 2 Feststellbremsen (Modellabhängig) an den Rollen vorhanden, für einen sicheren Transport Leichte Reinigung Leichtlaufräder inkl. Kugellager Perfekte Justierung der Rollen möglich Geräuscharme Rollen Stabile Bauweise Standfest Ideal geeignet für Gaststätten, Cafe ́s Restaurants, Krankenhäuser, Partyservice etc. Anti-Shock-Design, reduziert während des Transportes Erschütterungen und die Lautstärke vom Servierwagen BEEKETAL:SERVIERWAGEN, TRANSPORTWAGEN, TABLETTWAGEN Die Beeketal Servierwagen, Transportwagen haben eine sehr stabile Bauweise und sind für ein hohes Gewicht ausgelegt. Die Rollen des Servierwagens können einzeln manuell justiert werden. Somit können Sie die Standfestigkeit jeder Umgebenheit entsprechend anpassen. Somit ist der Servierwagen eben und wackelfrei. Durch die vorhandenen Leichtlaufräder aus Vollgummi mit Kugellager, lassen sich die Wagen geräuscharm bewegen. Der Servierwagen (Modellabhängig) ist mit 2 Feststellbremsen an den Rollen ausgestattet. Somit können Sie sicherstellen, dass der Servierwagen einen stabilen und sicheren Stand aufweist.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
schweisskraft WIG-Brennerhalter BHW 100 (1790078)Einleitung Der schweisskraft WIG-Brennerhalter BHW 100 ist ein praktisches Zubehörteil zur sicheren Befestigung von WIG-Brennern beim Schweißen. Eigenschaften • Beliebiges Ablegen des Schweißbrenners an gewünschter Stelle \n• Verstellbare Kabelhalterung für flexible Handhabung \n• Vollständig umschlossene Magnetfußplatte erleichtert Reinigung von Metallrückständen Lieferumfang • 1 x WIG-Brennerhalter (1790078)23,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Vertragssumme des BHW Bausparvertrags?
Die Vertragssumme eines BHW Bausparvertrags kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Sparziel, der Höhe der monatlichen Einzahlungen und der Laufzeit des Vertrags. Es gibt keine feste Vertragssumme, sondern individuell angepasste Verträge. **
-
Wo steht die Bank in der Bilanz?
Die Bank steht in der Bilanz in der Aktivseite unter dem Posten "liquide Mittel". Dort werden alle Zahlungsmittel wie Bargeld, Sichteinlagen und kurzfristige Wertpapiere aufgeführt. Die Bank fungiert somit als Vermögenswert des Unternehmens. Durch die Angabe der Bank in der Bilanz erhält man einen Überblick über die liquiditätsrelevanten Vermögenswerte des Unternehmens. Es ist wichtig, die Bankposition regelmäßig zu überprüfen und zu verwalten, um sicherzustellen, dass ausreichend liquide Mittel für den Geschäftsbetrieb vorhanden sind. **
-
Was ist der Umsatz einer Bank?
Der Umsatz einer Bank bezieht sich auf die Gesamteinnahmen, die sie durch ihre verschiedenen Geschäftstätigkeiten erzielt. Dazu gehören Zinseinnahmen aus Krediten, Provisionen aus Finanzdienstleistungen, Einnahmen aus dem Handel mit Wertpapieren und anderen Finanzinstrumenten sowie Gebühren für verschiedene Bankdienstleistungen. Der Umsatz einer Bank ist ein wichtiger Indikator für ihre finanzielle Leistungsfähigkeit und Wettbewerbsfähigkeit in der Branche. Er kann auch Aufschluss darüber geben, wie erfolgreich eine Bank darin ist, Kunden zu gewinnen und zu halten sowie neue Geschäftsmöglichkeiten zu erschließen. Letztendlich trägt der Umsatz einer Bank dazu bei, ihre Rentabilität und langfristige Stabilität zu bestimmen. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für BHW Bank
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.